Quels crédits peut-on regrouper ? Tout savoir pour alléger vos mensualités
Laurent Collomb · · 5 min de lecture
Vous cumulez plusieurs crédits et vous vous demandez ce qu'un regroupement de crédits peut réellement absorber ? La réponse dépend moins du type de prêt que de votre situation globale. Crédit conso, prêt immobilier, dettes fiscales : la plupart de vos engagements financiers peuvent entrer dans l'opération.
Un rachat de crédit regroupe vos prêts en une seule mensualité, avec un seul interlocuteur et une durée de remboursement ajustée à votre budget. Chez ARAF, courtier en opérations de banque depuis 1999, nous étudions chaque dossier au cas par cas avant de vous orienter vers nos partenaires bancaires.
Comprendre le principe du regroupement de crédits
Qu'est-ce qu'un rachat ou regroupement de prêts ?
Concrètement, l'établissement partenaire solde vos crédits existants, puis vous propose un nouveau contrat unique. Vous gardez un seul taux, une seule date de prélèvement et un seul interlocuteur pour toute la durée du prêt.
Quel est l'impact réel sur votre budget mensuel ?
L'objectif du regroupement de crédits est de réduire le montant de vos mensualités, jusqu'à -60 % selon les dossiers étudiés par ARAF. Vous retrouvez un reste à vivre plus confortable, c'est-à-dire la part du revenu disponible après charges fixes, pour financer vos projets.
Note : la diminution du montant des mensualités entraîne l'allongement de la durée de remboursement et majore le coût total du crédit. La réduction dépend de la durée restante des prêts rachetés.
Les crédits à la consommation éligibles au regroupement
Une fois le principe posé, reste à savoir quels crédits entrent réellement dans le calcul. La majorité des crédits à la consommation peuvent intégrer un regroupement, quelle que soit leur nature.
Le crédit auto, moto ou véhicule de loisirs
Prêt affecté à l'achat d'une voiture, d'une moto ou d'un bateau : ce type de crédit s'intègre sans difficulté dans l'opération, dès lors que son capital restant dû est connu.
Le prêt personnel et le crédit renouvelable (revolving)
Le prêt personnel, non affecté à un achat précis, se regroupe facilement. Il en va de même pour le crédit renouvelable, une réserve d'argent rechargeable au fur et à mesure des remboursements, souvent assortie d'un taux élevé. Intégrer un crédit revolving dans un regroupement permet justement de sortir de ce taux et de le transformer en mensualité fixe.
Les crédits travaux et équipements de la maison
Crédit travaux, prêt électroménager ou financement d'équipement : ces engagements liés au logement entrent eux aussi dans le périmètre du rachat de crédit consommation.
Peut-on intégrer des dettes immobilières et des prêts aidés ?
Le rachat de crédit consommation et immobilier permet aussi d'inclure un ou plusieurs prêts liés à votre résidence.
Le prêt immobilier classique et le prêt relais
Le prêt immobilier peut être regroupé avec vos crédits conso, ou faire l'objet d'un regroupement à lui seul pour en allonger la durée. Le prêt relais, destiné à financer un achat avant la vente d'un bien, s'intègre également selon la situation.
Les prêts aidés (PTZ, PEL) sont-ils concernés ?
Le PTZ (prêt à taux zéro) et les sommes empruntées via un PEL (plan épargne logement) peuvent, sous conditions, entrer dans l'opération. Chaque dossier est étudié individuellement par nos conseillers, les conditions d'un prêt aidé n'étant pas toujours compatibles avec un rachat.
Quelles autres dettes et charges peut-on inclure dans l'opération ?
Un regroupement de crédits ne se limite pas aux prêts bancaires.
Dettes fiscales, retards de loyers et factures impayées
Retard d'impôts, loyers impayés ou factures d'énergie en attente peuvent être intégrés à l'opération, à condition d'être justifiés. Cela évite l'accumulation de pénalités.
Découverts bancaires et dettes familiales ou personnelles
Le découvert bancaire autorisé, ainsi que certaines dettes personnelles ou familiales justifiées, peuvent également être absorbés par le regroupement. Dans les deux cas, l'objectif reste le même : une seule échéance à surveiller chaque mois.
Les dettes exclues ou impossibles à regrouper
Toutes les dettes ne sont pas éligibles à un rachat de crédit. Le tableau ci-dessous résume les principales catégories.
Catégorie | Regroupable | Exemples |
|---|---|---|
Crédits consommation | Oui | Prêt auto, prêt personnel, crédit renouvelable |
Crédit immobilier | Oui, sous conditions | Résidence principale, prêt relais |
Dettes annexes | Oui, si justifiées | Impôts, loyers, factures, découvert |
Crédits professionnels | Non | Prêt professionnel classique |
Dettes de jeu | Non | Dettes contractées au jeu |
Les crédits professionnels (hors statuts particuliers) et dettes de jeu
Les crédits professionnels contractés au nom d'une entreprise restent en dehors du regroupement de crédits classique, sauf statuts particuliers étudiés au cas par cas. Les dettes de jeu, elles, sont exclues sans exception.
Note : ces exclusions ne sont pas arbitraires, elles encadrent l'opération. ARAF y intervient en tant que courtier, jamais en tant que prêteur.
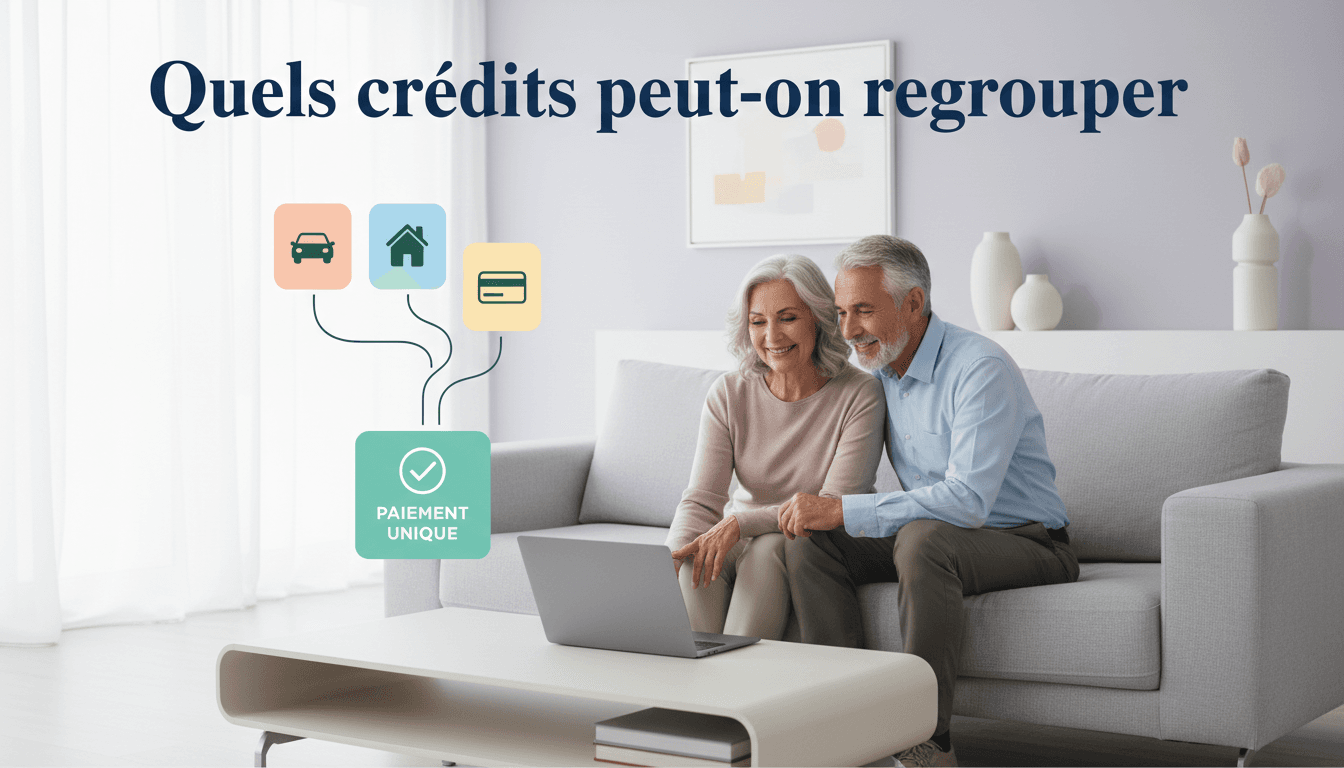
Comment regrouper vos crédits avec ARAF ?
Une fois les crédits et dettes éligibles identifiés, reste à monter le dossier. C'est là qu'intervient notre rôle de courtier.
Une expertise reconnue depuis 1999 au service de votre budget
Depuis 1999, ARAF accompagne les particuliers, fonctionnaires, séniors et professionnels dans leurs projets de regroupement de prêts. J'ai vu passer des dossiers où le blocage ne venait pas du profil de l'emprunteur, mais du nombre de créanciers à faire dialoguer entre eux. Notre réseau de partenaires bancaires (Younited, Sygma, My Money Bank, CFCAL, CGI, Creditlift) permet de monter des dossiers qu'un particulier ne pourrait pas toujours négocier seul.
Réalisez votre simulation gratuite et sans engagement en 2 minutes
Trois étapes suffisent pour regrouper vos crédits avec ARAF :
Simulation gratuite en ligne, en 2 minutes et sans engagement.
Étude du dossier par un conseiller dédié, du premier échange à la signature.
Réponse de principe sous 24h ouvrées, puis déblocage des fonds une fois le financement accepté.
Vous voulez savoir quels crédits vous pouvez regrouper dans votre situation ? Simulez votre projet gratuitement avec ARAF, sans engagement.
FAQ
Oui. Même avec un seul crédit, souvent un prêt immobilier ou un crédit conso important, une restructuration reste possible pour allonger la durée et réduire la mensualité.
Oui, c'est même l'un des objectifs fréquents de l'opération. Le crédit renouvelable, souvent assorti d'un taux élevé, est intégralement remboursé puis transformé en mensualité unique.
Oui. Un regroupement de crédits peut intégrer des dettes fiscales, des retards de loyers, des factures impayées ou un découvert bancaire autorisé.
L'opération réduit le montant total de vos mensualités, jusqu'à -60 % chez ARAF, en allongeant la durée de remboursement. Votre taux d'endettement baisse mécaniquement et votre reste à vivre s'améliore.
La simulation gratuite s'effectue en 2 minutes en ligne. Vous obtenez une réponse de principe sous 24h ouvrées.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
Sources
Source : Code de la consommation, article L. 322-2.
Et votre dossier, il vaut quel taux ?
Simulez votre regroupement de crédits en 3 minutes. Gratuit, sans engagement, réponse de principe sous 24 h.